BIR Form 2316: ano ito at kailan mo ito makukuha sa employer?
Basa ka muna: Ang BIR Form 2316 ay ang Certificate of Compensation Payment/Tax Withheld: taunang record ng sahod mo at ng buwis na na-withhold ng employer. Ayon sa BIR, dapat itong ibigay ng employer on or before January 31 ng susunod na taon, o sa araw ng huling bayad kung nag-resign o natapos ang trabaho mo bago matapos ang taon.
Batayan ng datos: taong 2026 (huling na-check: 2026-10-26)
Ano ang BIR Form 2316?
Isipin mo itong "year-end summary" ng sweldo mo. Nakasulat dito kung magkano ang kinita mo sa taon at magkano ang buwis na kinaltas ng employer mula sa sahod mo.
Hindi ito payslip. Ang payslip ay kada cut-off. Ang 2316 ay para sa buong taon.
Ano ang laman nito?
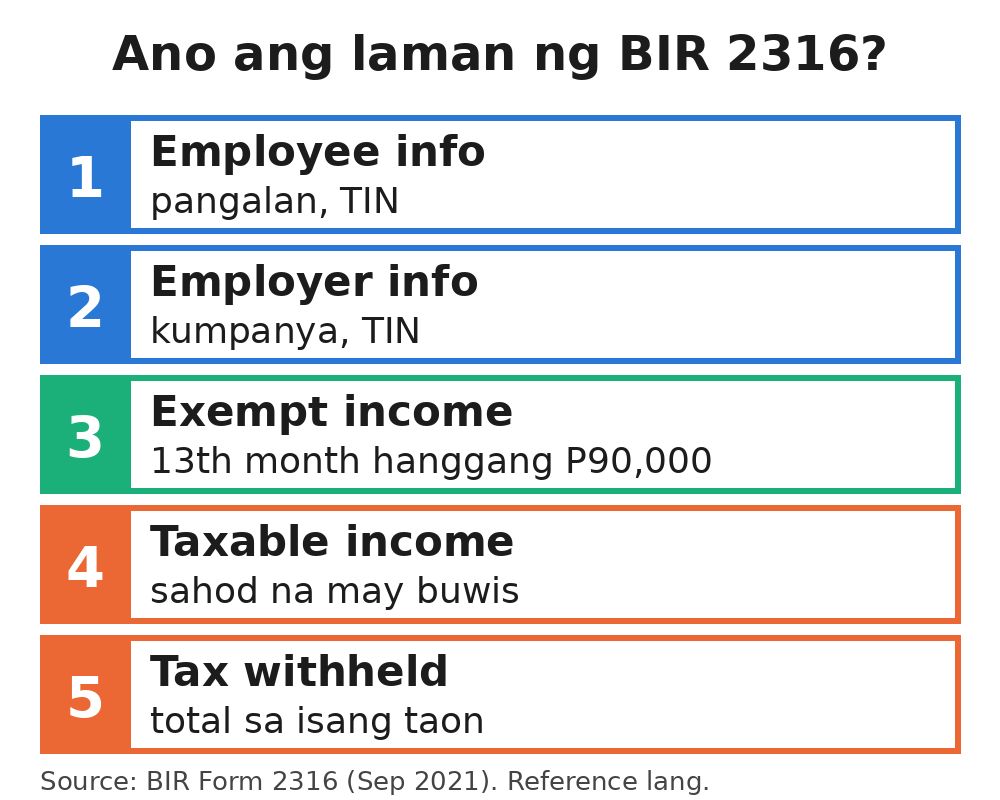
Ayon sa mismong form (Sep 2021 version), may mga bahagi para sa:
- Employee information (pangalan, TIN, address)
- Employer information (present, at previous employer kung meron)
- Non-taxable/exempt compensation, kasama ang 13th month pay at other benefits (maximum ng ₱90,000), de minimis benefits, at ang employee share ng SSS, PhilHealth, Pag-IBIG contributions
- Taxable compensation, tulad ng basic salary, overtime, commission, at taxable 13th month benefits
- Total taxes withheld sa buong taon
Kung gusto mong malaman kung bakit may ₱90,000, basahin ang Christmas bonus vs 13th month pay. Para sa buwanang kaltas, tingnan ang paano kinukuwenta ang withholding tax.
Kailan ito ibibigay ng employer?
Ayon sa BIR Memorandum Circular 01-2003:
- Regular: on or before January 31 ng susunod na calendar year.
- Kung natapos ang employment bago matapos ang taon: sa araw na ibinigay ang huling bayad ng compensation.
Kaya kung nag-resign ka, humingi ka ng 2316 kasabay ng final pay mo.
Substituted filing: kailangan mo pa bang mag-file ng ITR?
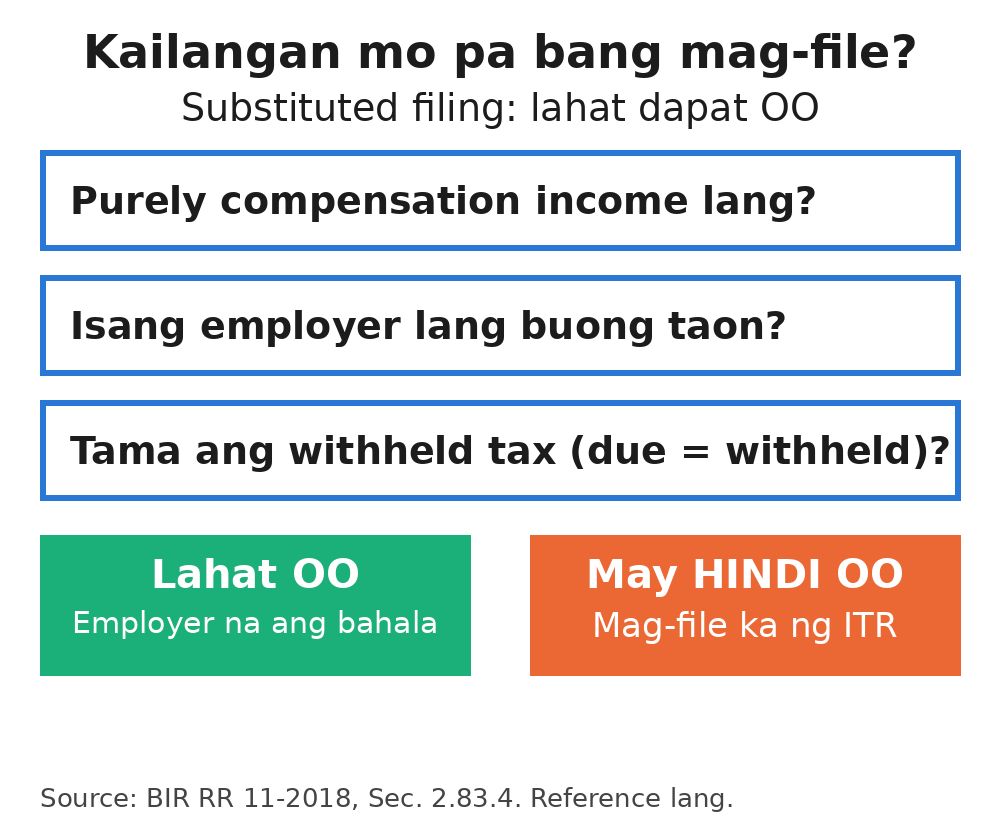
Sa RR No. 11-2018 (Sec. 2.83.4), hindi na kailangang mag-file ng Annual Income Tax Return (BIR Form 1700) ang empleyadong:
- may purely compensation income lang, kahit magkano,
- may isang employer lang sa Pilipinas sa buong calendar year, at
- tama ang na-withhold na buwis (tax due = tax withheld).
Ang employer ang nagpapasa sa BIR ng listahan ng mga empleyadong qualified. Iyon ang tumatayong "substituted" na ITR mo.
Ayon din sa RR 11-2018, hindi qualified (kailangan pa ring mag-file ng sariling ITR):
- may dalawa o higit pang employer sa loob ng taon (sabay o sunod-sunod)
- hindi tama ang na-withhold na buwis, kaya may babayaran o ire-refund
- may ibang non-business, non-professional income bukod sa sahod, na hindi sakop ng final tax
- ang asawa ay hindi qualified sa mga kondisyon sa itaas
- non-resident alien na engaged in trade or business sa Pilipinas
May bahagi rin ang 2316 na pipirmahan ng empleyado para sa substituted filing. Doon idineklara na isang employer lang ang nagbayad sa iyo at tama ang withholding.
Ano ang gagawin kung wala ka pa ring 2316?
Unahin ang HR o payroll ng employer. Sila ang nag-iisyu nito. Kung hindi pa rin ibinibigay, magtanong sa BIR RDO kung saan nakarehistro ang employer mo. Hindi ito legal advice; iba-iba ang sitwasyon.
Mahalagang paalala
Para sa reference lang ito at walang legal na bisa. Hindi ito legal, tax o financial advice. Maaaring magbago ang mga patakaran ng BIR, kaya i-check ang pinakabagong issuances sa bir.gov.ph o magtanong sa RDO. Rates at limits na ginamit: taong 2026.
Mga source
- BIR / Department of Finance, Revenue Regulations No. 11-2018 (Sec. 2.83.4, substituted filing): https://bir-cdn.bir.gov.ph/local/pdf/RR%20No.%2011-2018.pdf — huling na-check: 2026-10-26
- BIR, BIR Form 2316 (Sep 2021 ENCS): https://bir-cdn.bir.gov.ph/local/pdf/2316%20Sep%202021%20ENCS_Final_corrected.pdf — huling na-check: 2026-10-26
- BIR Memorandum Circular No. 01-2003 (January 31 / huling bayad), kopya sa Supreme Court E-Library: https://elibrary.judiciary.gov.ph/thebookshelf/showdocs/10/39960 — huling na-check: 2026-10-26