PWD discount: paano kinukwenta ang 20% at VAT exemption?
Batayan: Republic Act No. 10754 at BIR Revenue Regulations No. 5-2017, as of 2026.
Basa ka muna: Dalawa ang pangunahing benepisyo ng PWD sa mga sakop na bilihin: exempt sa 12% VAT at 20% discount. Ang tamang paraan ay alisin muna ang 12% VAT sa presyo (hatiin sa 1.12), saka ibawas ang 20% discount. Kaya ang P560 na meal (with VAT) ay P400 lang ang babayaran, hindi P448.
Sino ang qualified sa PWD discount?
Ayon sa Republic Act No. 7277 (Magna Carta for Disabled Persons) na pinalawak ng Republic Act No. 10754, ang Person with Disability (PWD) ay may mga pangmatagalang physical, mental, intellectual o sensory impairment na nakakahadlang sa pantay na pakikilahok sa lipunan.
Para magamit ang discount, kailangang magpakita ng alinman sa mga sumusunod na opisyal na patunay:
- PWD Identification Card na galing sa Persons with Disability Affairs Office (PDAO) o City/Municipal Social Welfare and Development Office (C/MSWDO) ng inyong LGU
- PWD ID na galing sa National Council on Disability Affairs (NCDA)
- Philippine Passport ng PWD
Kasabay ng ID, kailangan din ang purchase booklet lalo na sa pagbili ng mga gamot o basic commodities.
Saan puwedeng gamitin ang discount?
Ayon sa Section 32 ng RA 7277 na inamyendahan ng RA 10754, may at least 20% discount at VAT exemption (kung may VAT ang negosyo) sa mga sumusunod na bilihin at serbisyo:
- Restaurants, hotels at recreation centers: Pagkain, inumin at lodging para sa PWD
- Gamot: Generic at branded na gamot sa lahat ng botika
- Medical at dental services: Diagnostic at laboratory fees (tulad ng X-ray, CT scan, blood test) at professional fees ng doktor sa gobyerno man o private na ospital
- Pamasahe sa pampublikong transportasyon: Domestic air at sea travel, pati land transport gaya ng bus, jeepney, taxi, shuttle, LRT, MRT at PNR
- Lugar ng libangan: Admission fee sa sinehan, concert hall, teatro, circus at carnivals
- Funeral at burial services: Para sa pagkamatay ng PWD (casket, urn, embalming, morgue at transport ng labi)
Mahalagang tandaan: para lang ito sa pansariling gamit at konsumo ng PWD ("for the exclusive use and enjoyment or availment of the PWD"). Bawal gamitin ang ID ng iba, at hindi kasama sa discount ang bibilhin para sa mga kasama.
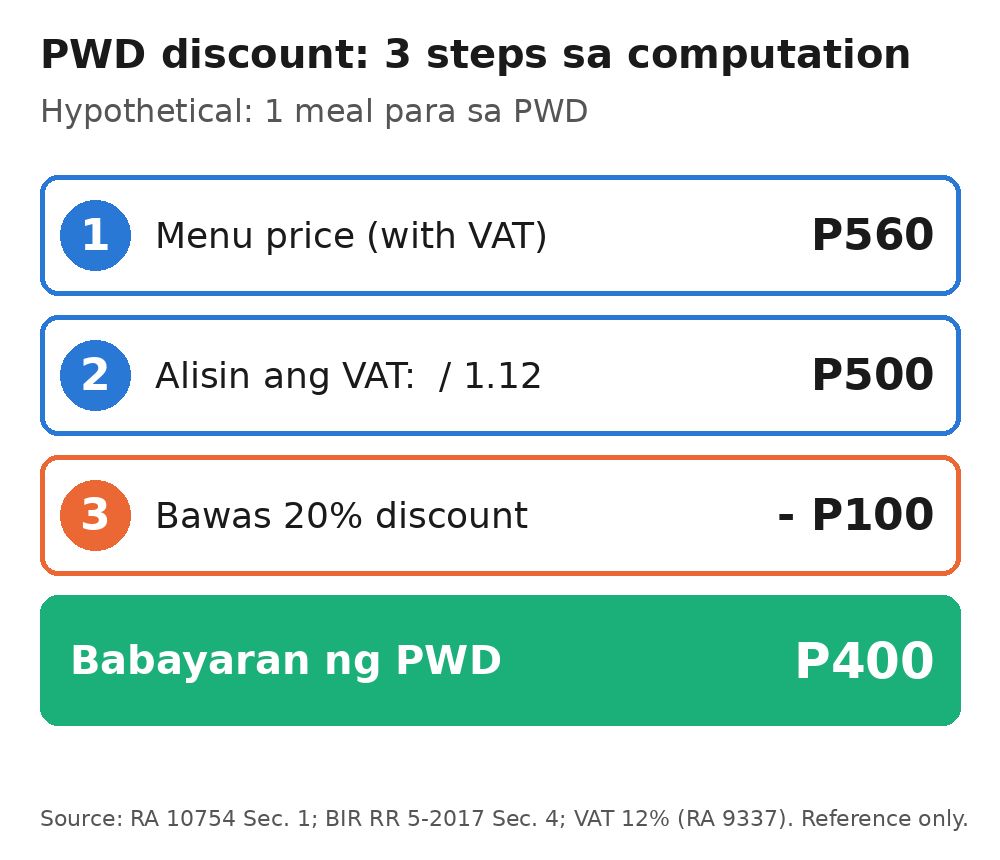
Ang tamang computation: 3 steps
Sabi ng BIR Revenue Regulations No. 5-2017 (Section 4), dahil exempt sa VAT ang benta sa qualified PWD, kailangang alisin muna ang VAT bago ilapat ang 20% discount. Bawal singilin ng 12% VAT ang PWD sa mga sakop na produkto at serbisyo.
Ganito ang tamang 3 steps sa pag-compute:
- Tingnan ang presyo sa menu o resibo (kung ito ay VAT-inclusive).
- Alisin ang 12% VAT: hatiin ang presyo sa 1.12 para makuha ang VAT-exempt sale.
- Ibawas ang 20% ng VAT-exempt na presyo.
Halimbawa (hypothetical)
Ito ay hypothetical na halimbawa lang. Hindi ito totoong resibo.
Halimbawa, kumain ang isang PWD sa restaurant at umorder ng meal na nagkakahalaga ng P560 sa menu (kasama na ang 12% VAT):
- Presyo na may VAT: P560.00
- VAT-exempt na presyo: P560 / 1.12 = P500.00
- 12% VAT na inalis: P60.00
- 20% PWD discount: P500.00 x 0.20 = P100.00
- Kabuuang babayaran ng PWD: P500.00 - P100.00 = P400.00
Ang karaniwang pagkakamali
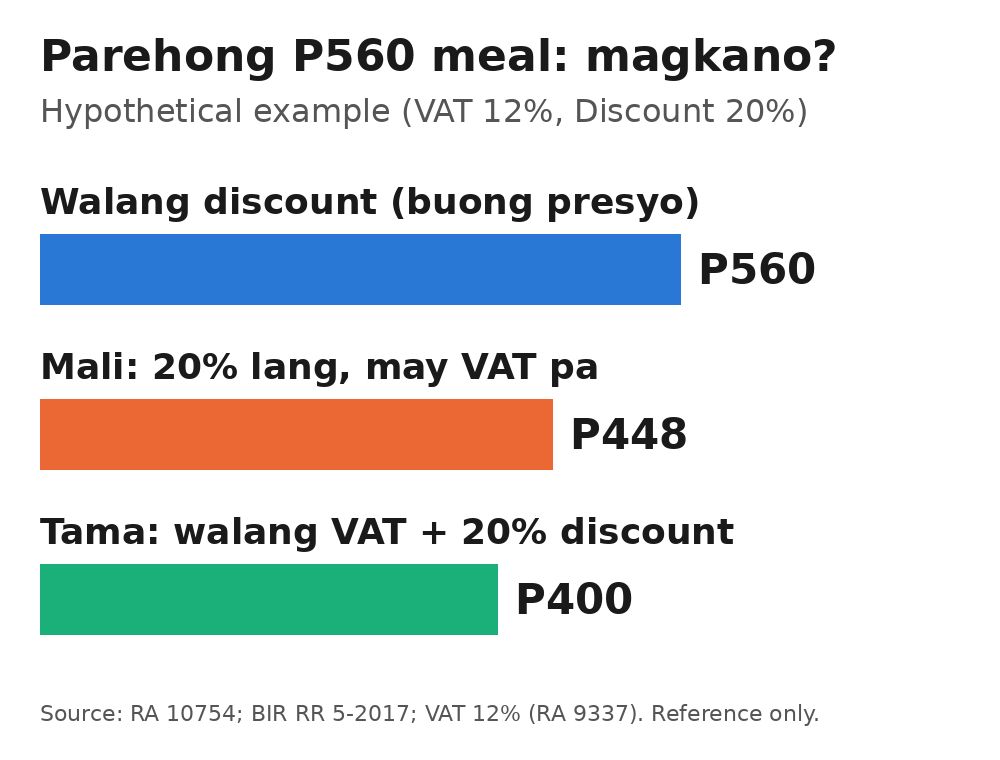
Minsan, may mga cashier o tindahan na ibinabawas agad ang 20% sa P560 nang hindi inaalis ang VAT:
- P560.00 x 0.20 = P112.00 na bawas
- P560.00 - P112.00 = P448.00 ang siningil
Mali ito dahil nasingil pa rin ang 12% VAT. Ang tamang halaga ay P400.00 lang, kaya may sobrang singil na P48.00.
Ang opisyal na halimbawa sa BIR RR 5-2017
Sa mismong Section 4 ng BIR Revenue Regulations No. 5-2017, ganito rin ang ibinigay na halimbawa para sa P1,120 na transaksyon:
- Gross Sales (VAT-inclusive): P1,120.00
- Less: 12% VAT (P1,120 / 1.12 x 0.12): P120.00
- Amount Net of VAT: P1,000.00
- Less: 20% PWD Discount (P1,000 x 0.20): P200.00
- Total Amount Due from PWD: P800.00
Kung direktang 20% lang ang ibabawas sa P1,120, magiging P896 ang lalabas—sobra nang P96 kaysa sa tamang halaga.
Paano kung kasama ang pamilya o mga kaibigan?
Ayon sa BIR RR 5-2017, kapag may kasamang hindi PWD sa kainan, ang order ng PWD ay dapat iproseso nang hiwalay sa order ng kanyang mga kasama.
Halimbawa (hypothetical): Tatlo kayong kumain sa restaurant at ang total bill ay P1,680. Ang order ng PWD ay P560, at ang order ng dalawang kasama ay P1,120:
- Order ng mga kasama (buong presyo with VAT): P1,120.00
- Order ng PWD (VAT-exempt + 20% discount): P400.00
- Kabuuang babayaran ng grupo: P1,120 + P400 = P1,520.00
Kung lahat ng kasama sa grupo ay may valid na PWD ID, may kanya-kanyang 20% discount at VAT exemption ang bawat isa sa kani-kanilang order.
Paalala sa dine-in, take-out at delivery
- Dine-in: Dapat naroon mismo ang PWD. Hindi puwedeng gamitin ng ibang tao ang ID kung wala ang may-ari.
- Take-out at drive-thru: Kailangang personal na naroon ang PWD sa pag-order at magpakita ng valid ID.
- Delivery: Ibigay ang PWD ID number habang nag-o-order (online o sa telepono), at ipakita ang pisikal na ID sa rider pagdating. Tandaan na ang hiwalay na delivery fee ay walang discount.
- Hindi kasama: Ang bulk orders, party trays, pre-contracted catering packages at children's meals ay karaniwang hindi sakop ng discount.
May promo o senior discount: puwede bang pagsabayin?
Hindi puwedeng pagsabayin o i-"double discount":
- Promotional discount vs PWD discount: Ayon sa RA 10754, kapag ang isang produkto o serbisyo ay may umiiral nang promotional discount, puwedeng pumili ang PWD sa mas mataas at mas paborable sa kanya: ang promo discount ba o ang 20% PWD statutory discount. Hindi sila puwedeng pagsamahin.
- Senior citizen na may PWD ID: Ayon sa batas at sa mga paalala ng DTI at DSWD, kung ikaw ay 60 pataas at may kapansanan din, isa lang ang puwede mong gamitin: ang senior citizen discount o ang PWD discount. Pareho man silang 20% at VAT-exempt sa pagkain at gamot, hindi puwedeng maging 40% ang bawas.
Kung hindi ibinigay ang discount o may paglabag
May mabigat na parusa ang batas sa mga establisimyento na tatangging magbigay ng legal na discount, gayundin sa mga taong magpapanggap o gagamit ng pekeng ID.
Ayon sa Section 46 ng RA 7277 (na inamyendahan ng RA 9442 at RA 10754):
- Sa unang paglabag: Multa na P50,000 hanggang P100,000, o pagkakakulong ng 6 na buwan hanggang 2 taon, o pareho, depende sa desisyon ng korte.
- Sa mga susunod na paglabag: Mas mataas na multa (P100,000 hanggang P200,000) at mas mahabang pagkakakulong (2 hanggang 6 na taon).
Kung may tanong ka sa computation, magalang na hingin ang itemized receipt sa cashier at tingnan kung paano kinalkula ang VAT-exempt price. Kung patuloy na tanggihan ang iyong valid ID, puwede itong i-report sa PDAO ng inyong lungsod o munisipyo, o kaya sa NCDA.
Para sa iba pang kaalaman sa pamimili at karapatan ng mamimili, basahin ang karapatan mo sa refund sa online shopping at ang Noche Buena budget guide.
Mahalagang paalala
Para sa reference lang ito at walang legal na bisa. Hindi ito legal, tax o financial advice. Batay ang impormasyon sa RA 10754 at BIR Revenue Regulations No. 5-2017 ayon sa nakita naming opisyal na teksto noong 2026. Kung may bagong batas o regulasyon, iyon ang masusunod.
Mga source
- Republic Act No. 10754 (Lawphil): https://lawphil.net/statutes/repacts/ra2016/ra_10754_2016.html — 확인일: 2026-11-20
- BIR Revenue Regulations No. 5-2017 (NCDA): https://www.ncda.gov.ph/disability-laws/revenue-regulations/revenue-regulations-no-5-2017/ — 확인일: 2026-11-20
- Republic Act No. 7277 (Lawphil): https://lawphil.net/statutes/repacts/ra1992/ra_7277_1992.html — 확인일: 2026-11-20